Nhiều nhà quản lý và chủ doanh nghiệp thường gặp phải một tình huống quen thuộc vào mỗi kỳ phê duyệt ngân sách: đội ngũ tiếp thị đưa ra một con số tổng dựa trên doanh thu kỳ vọng hoặc mức chi tiêu của đối thủ, nhưng lại thiếu căn cứ chi tiết về khả năng sinh lời. Khi triển khai chiến dịch mới hoặc ra mắt dòng sản phẩm thử nghiệm, ngân sách nhanh chóng bị vắt kiệt nhưng lượng khách hàng thu về lại không tương xứng, gây ảnh hưởng trực tiếp đến dòng tiền của công ty.
Lập ngân sách marketing bottom-up là quy trình xây dựng chi phí tiếp thị bắt đầu từ các chỉ số đo lường chi tiết ở tầng vận hành như lượng truy cập, tỷ lệ chuyển đổi và số lượng khách hàng tiềm năng để quy ra tổng ngân sách cần thiết nhằm đạt mục tiêu tài chính. Phương pháp này giúp doanh nghiệp kiểm soát dòng tiền, tránh đầu tư cảm tính và thiết lập ngưỡng dừng rủi ro an toàn cho mọi chiến dịch thử nghiệm.
Tình huống phổ biến: Đổ tiền tiếp thị theo cảm tính
Trong thực tế vận hành, ngân sách tiếp thị thường được duyệt theo hai cách cảm tính: ấn định một tỷ lệ phần trăm cố định trên tổng doanh thu (Top-down) hoặc dựa vào trực giác của người lãnh đạo. Cách làm này tạo ra một lỗ hổng lớn trong quản trị tài chính. Khi chạy các dự án thử nghiệm sản phẩm mới, nếu không có cơ chế kiểm soát, chi phí tiếp thị sẽ âm vào lợi nhuận gộp mà không mang lại kết quả rõ ràng.
Sự thiếu kết nối giữa bộ phận tài chính và bộ phận tiếp thị là nguyên nhân cốt lõi. Trong khi kế toán nhìn tiếp thị như một khoản chi phí cần cắt giảm, thì đội ngũ tiếp thị lại coi đó là khoản đầu tư dài hạn khó đo lường ngay lập tức. Để giải quyết mâu thuẫn này, doanh nghiệp cần một ngôn ngữ chung dựa trên dữ liệu và bài toán tài chính P&L.
Cách tính ngược ngân sách tiếp thị từ mục tiêu lợi nhuận P&L
Thay vì đưa ra một con số tổng rồi tìm cách tiêu hết, phương pháp lập ngân sách bottom-up bắt đầu từ mục tiêu kinh doanh cụ thể. Quy trình này đòi hỏi doanh nghiệp phải đi ngược từ con số mục tiêu cuối cùng trở lại các chỉ số vận hành ban đầu.
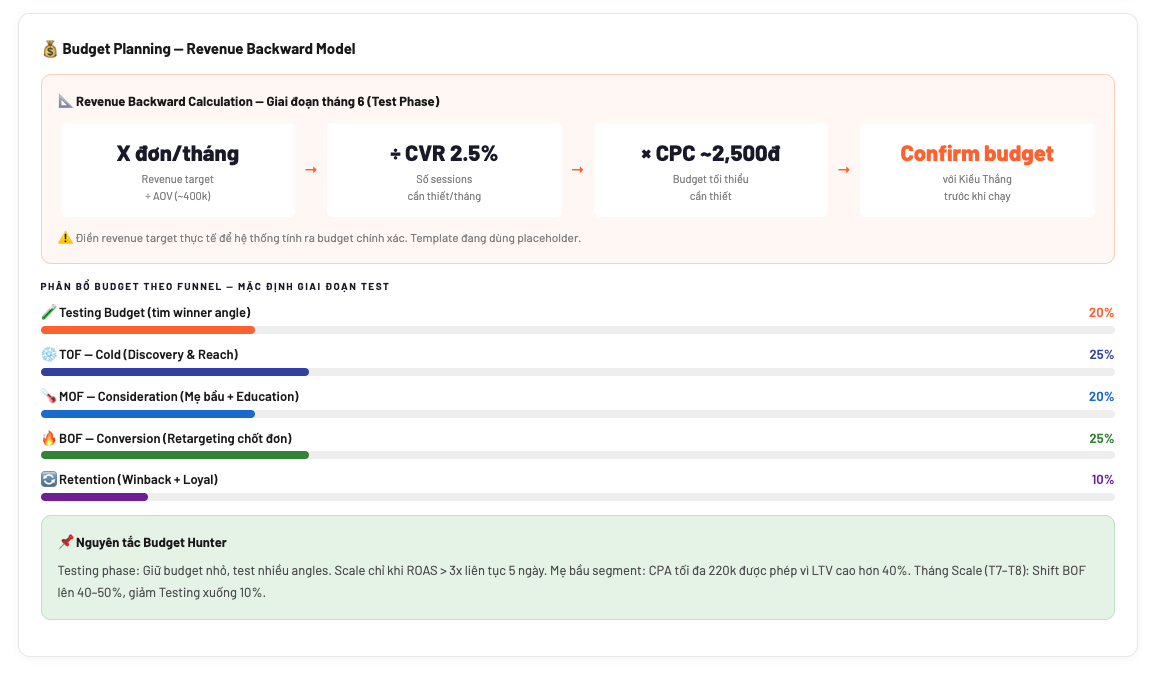
Giả sử doanh nghiệp đặt mục tiêu có 1.000 khách hàng mới trong tháng từ một dòng sản phẩm. Dựa trên dữ liệu lịch sử, tỷ lệ chốt đơn từ khách hàng tiềm năng (Conversion Rate) là 20%. Như vậy, hệ thống cần đem về đúng 5.000 khách hàng tiềm năng (Lead).
Tiếp theo, nếu tỷ lệ để một người truy cập website để lại thông tin là 5%, doanh nghiệp cần thu hút 100.000 lượt truy cập (Traffic). Khi đã biết chi phí trung bình cho mỗi lượt truy cập (CPC) hoặc chi phí cho mỗi khách hàng tiềm năng (CPL), việc tính ra tổng ngân sách cần thiết chỉ còn là một phép nhân đơn giản. Nếu chi phí tính ra vượt quá biên lợi nhuận gộp cho phép trên mỗi đơn hàng, chiến dịch đó rõ ràng không khả thi về mặt tài chính và cần được điều chỉnh ngay từ trên bản kế hoạch.
Framework thử nghiệm chiến dịch có kiểm soát (Controlled Testing)
Ngay cả khi đã có bản kế hoạch ngân sách tính ngược chuẩn xác, việc thử nghiệm các sản phẩm hoặc kênh tiếp thị mới vẫn luôn chứa đựng rủi ro. Framework Controlled Testing giúp doanh nghiệp duy trì tinh thần đổi mới nhưng vẫn nằm trong giới hạn an toàn tài chính.
Cốt lõi của thử nghiệm có kiểm soát là không bao giờ đặt toàn bộ ngân sách vào một giả thiết chưa được chứng minh. Mỗi chiến dịch thử nghiệm phải được coi như một thí nghiệm khoa học với ba yếu tố bắt buộc: giả thiết rõ ràng, ngân sách giới hạn và ngưỡng cắt lỗ (stop-loss).
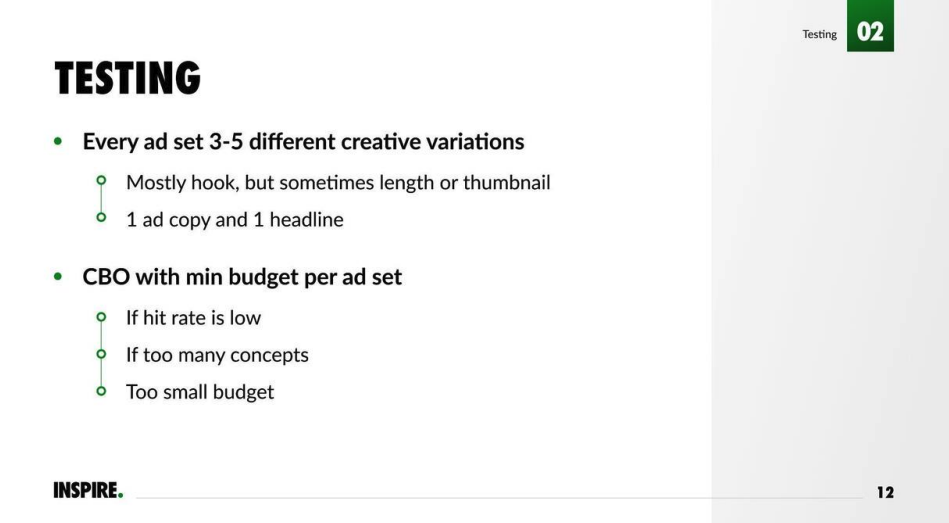
Quy trình 4 bước triển khai thử nghiệm để tối ưu dòng tiền
Bước 1: Thiết lập giả thiết có thể đo lường. Thay vì đưa ra mục tiêu chung chung như tăng nhận diện thương hiệu, giả thiết phải cụ thể. Ví dụ: Dòng sản phẩm A sẽ đạt tỷ lệ chuyển đổi 3% trên kênh quảng cáo mới với chi phí thu hút khách hàng không vượt quá 200.000 đồng.
Bước 2: Tách biệt ngân sách thử nghiệm và quy định ngưỡng dừng rủi ro. Ngân sách cho một đợt thử nghiệm chỉ nên chiếm từ 5% đến 10% tổng ngân sách tiếp thị tháng. Đồng thời, thiết lập ngay ngưỡng cắt lỗ. Nếu chi phí trên mỗi đơn hàng vượt quá 150% so với điểm hòa vốn sau khi đã chi hết 30% ngân sách thử nghiệm, chiến dịch bắt buộc phải tạm dừng để rà soát.
Bước 3: Thu thập dữ liệu và phân tích nguyên nhân gốc rễ (Root Cause Analysis). Khi một thử nghiệm không đạt kết quả kỳ vọng, đội ngũ không nên vội vàng kết luận kịch bản tiếp thị thất bại. Cần phân tích kỹ xem nguyên nhân đến từ thông điệp, tệp khách hàng mục tiêu, giá bán hay trải nghiệm trên trang bán hàng.
Bước 4: Đánh giá sau chiến dịch (Post-mortem Analysis) và đưa ra quyết định. Mọi kết quả dù thành công hay thất bại đều phải được đóng gói thành bài học dữ liệu. Nếu chiến dịch đạt chỉ số tối thiểu, doanh nghiệp mới tiến hành nhân rộng ngân sách (scale up) theo các hạn mức tiếp theo.
Câu hỏi thường gặp
Khi nào doanh nghiệp nên chuyển sang lập ngân sách marketing bottom-up?
Doanh nghiệp nên chuyển sang phương pháp bottom-up ngay khi nhận thấy chi phí quảng cáo tăng nhưng lợi nhuận ròng giảm, hoặc khi chuẩn bị ra mắt các dòng sản phẩm mới, mở rộng kênh bán hàng mới đòi hỏi kiểm soát dòng tiền chặt chẽ.
Ngưỡng cắt lỗ (stop-loss) trong marketing được xác định như thế nào?
Ngưỡng cắt lỗ dựa trên điểm hòa vốn tài chính (Break-even Point) của sản phẩm. Thông thường, nếu chi phí thu hút một khách hàng (CAC) vượt quá biên lợi nhuận gộp hoặc vượt 130-150% mức CAC mục tiêu sau khi đã tiêu tốn 30% ngân sách thử nghiệm, chiến dịch cần được dừng lại ngay.
Làm sao để kết hợp lập ngân sách bottom-up với phương pháp top-down truyền thống?
Ban lãnh đạo sử dụng phương pháp Top-down để đưa ra trần ngân sách tối đa dựa trên P&L tổng thể. Đội ngũ tiếp thị sử dụng phương pháp Bottom-up để lập chi tiết chi phí từ các chỉ số chuyển đổi. Mục tiêu là điều chỉnh các chỉ số vận hành sao cho tổng ngân sách bottom-up nằm gọn trong trần ngân sách top-down.
Lời kết và bước hành động tiếp theo
Kiểm soát ngân sách tiếp thị không có nghĩa là thắt chặt chi tiêu một cách cực đoan, mà là đảm bảo mỗi đồng tiền bỏ ra đều có mục đích tài chính rõ ràng. Bằng cách kết hợp phương pháp lập ngân sách bottom-up tính ngược từ P&L và framework thử nghiệm có kiểm soát, doanh nghiệp vừa bảo vệ được dòng tiền an toàn, vừa tạo không gian cho những chiến dịch tăng trưởng bứt phá.