Unit economics là phép tính cho biết một đơn hàng, một sản phẩm hay một khách hàng để lại bao nhiêu tiền sau khi trừ các chi phí gắn trực tiếp với nó. Nhờ phép tính này, bạn biết có nên bán thêm và được phép chi bao nhiêu cho quảng cáo để mỗi đơn vẫn có lãi. Nhiều chủ shop thấy doanh thu tăng đều mỗi tháng nhưng tiền trong tài khoản vẫn không tăng, và nguyên nhân thường nằm ở đây.
Unit economics là gì?
Unit economics là cách đo doanh thu, chi phí và lợi nhuận trên một đơn vị tạo ra giá trị cho doanh nghiệp. Đơn vị đó có thể là một đơn hàng, một sản phẩm hoặc một khách hàng, tùy câu hỏi kinh doanh cần trả lời.
Doanh thu tăng không có nghĩa mỗi đơn vị bán ra đều có lãi. Ví dụ, một cửa hàng DTC có thể tăng doanh thu nhưng vẫn giảm lợi nhuận trên mỗi đơn nếu chi phí quảng cáo, giảm giá và hoàn hàng cùng tăng. Doanh thu chỉ cho biết quy mô, không cho biết hiệu quả.
Vì vậy, trước khi chọn công thức, bạn cần xác định đơn vị đo. Mỗi đơn vị trả lời một câu hỏi khác nhau:
- Đo theo sản phẩm để xem biên lợi nhuận và sản phẩm nào đáng đẩy mạnh.
- Đo theo đơn hàng để đánh giá mình được phép chi bao nhiêu cho việc chốt một đơn.
- Đo theo khách hàng để xét khả năng mua lại và giá trị vòng đời (LTV).
Nên chọn sản phẩm, đơn hàng hay khách hàng làm đơn vị?
Nên bắt đầu từ đơn hàng nếu bạn đang quyết định ngân sách quảng cáo, vì đây là nơi chi phí thu hút phát sinh. Nếu bạn đang chọn sản phẩm nào lên kệ hoặc đẩy combo nào, hãy đo theo sản phẩm. Khi kinh doanh có tỷ lệ mua lại đáng kể, như mỹ phẩm dùng đều hoặc đồ ăn tiêu dùng, đo theo khách hàng sẽ cho bức tranh đúng hơn. Hầu hết doanh nghiệp cần cả ba, nhưng nên chọn một đơn vị chính cho mỗi quyết định để tránh so sánh lộn xộn.
Unit economics gồm những chỉ số nào?
Các chỉ số cốt lõi là doanh thu trên đơn vị, chi phí biến đổi để phục vụ đơn vị đó và chi phí để có khách hàng hoặc đơn hàng. Từ các đầu vào này, doanh nghiệp tính biên lợi nhuận và ngưỡng chi phí thu hút có thể chấp nhận.
| Chỉ số | Định nghĩa | Cách đo | Lưu ý khi dùng |
|---|---|---|---|
| AOV (giá trị đơn hàng trung bình) | Doanh thu trung bình của một đơn | Doanh thu thuần ÷ số đơn | Nên tách đơn có giảm giá, đơn combo và đơn hoàn để khỏi làm sai số trung bình |
| COGS (giá vốn hàng bán) | Chi phí nguyên vật liệu hoặc hàng nhập để có sản phẩm bán ra | Giá vốn theo đơn vị sản phẩm × số lượng | Cập nhật theo lô nhập, không dùng giá cũ của kỳ trước |
| Cost of delivery | Toàn bộ chi phí biến đổi để giao và hoàn tất một đơn | COGS + chi phí liên quan đến giao và xử lý đơn | Đây là phần hay bị bỏ sót nhất; xem chi tiết ở mục sau |
| Lợi nhuận gộp trên đơn | Phần còn lại sau khi trừ cost of delivery khỏi AOV | AOV − cost of delivery | Chưa trừ marketing và OpEx, nên chưa phải lợi nhuận ròng |
| Biên lợi nhuận gộp | Tỷ lệ lợi nhuận gộp trên doanh thu đơn | Lợi nhuận gộp/đơn ÷ AOV | Cùng một biên có thể đến từ sản phẩm rẻ bán nhiều hoặc sản phẩm đắt bán ít |
| CPA (chi phí trên mỗi đơn) | Chi phí quảng cáo bỏ ra cho mỗi đơn phát sinh | Chi phí quảng cáo ÷ số đơn | Tính theo đơn, không theo khách; có thể gồm cả đơn của khách cũ nếu kênh ghi nhận như vậy |
| CAC (chi phí thu hút khách mới) | Chi phí để có một khách hàng mới | Chi phí marketing ÷ số khách mới | Mẫu số là khách mới, không phải đơn; cần thống nhất khung thời gian |
| LTV | Giá trị một khách mang lại trong một khoảng thời gian | Tổng doanh thu hoặc lợi nhuận gộp tích lũy của khách | Chỉ dùng lợi nhuận gộp khi đánh giá chi phí thu hút |
| Tỷ lệ khách mua lại | Phần khách quay lại mua thêm trong một khoảng thời gian | Số khách có từ hai đơn trở lên ÷ tổng khách trong cohort | Phải nêu rõ cửa sổ đo đã chọn, ví dụ theo tháng hay theo quý |
CPA khác CAC như thế nào? LTV nên tính theo doanh thu hay lợi nhuận?
CPA đo chi phí trên mỗi đơn, còn CAC đo chi phí trên mỗi khách hàng mới. Một khách mới có thể đặt nhiều đơn, nên CPA và CAC thường không bằng nhau. Nếu dùng CPA để kết luận về chi phí có được một khách, bạn sẽ đánh giá thấp chi phí thực tế.
LTV có thể được theo dõi theo doanh thu hoặc lợi nhuận gộp tích lũy. Khi đánh giá khả năng chi trả cho việc thu hút khách hàng, nên dùng lợi nhuận gộp để tránh đánh giá quá cao giá trị thực của khách. Một khách có thể mang lại doanh thu lớn trong một năm, nhưng nếu giá vốn, vận chuyển và hoàn hàng chiếm gần hết, phần lợi nhuận để trả cho chi phí thu hút sẽ rất nhỏ. So LTV doanh thu với CAC sẽ làm kênh quảng cáo trông hiệu quả hơn thực tế.
Cách tính unit economics cho một đơn hàng ecommerce
Trước hết, lấy doanh thu đơn hàng trừ toàn bộ chi phí biến đổi cần thiết để giao và hoàn tất đơn đó. Phần còn lại là cơ sở để xác định ngân sách thu hút đơn hàng, không phải lợi nhuận ròng của doanh nghiệp.
Cost of delivery được tính theo công thức:
Cost of delivery = giá vốn + chi phí nhận hàng + phí giao dịch + đóng gói/xử lý đơn + vận chuyển + chi phí hoàn/đổi trả kỳ vọng
Với chi phí hoàn đổi trả, không nên cộng thẳng tỷ lệ hoàn vào tổng tiền. Cần quy đổi tỷ lệ đó thành chi phí kỳ vọng trên mỗi đơn: tỷ lệ hoàn nhân với chi phí xử lý một lần hoàn.
Sau đó tính hai chỉ số cốt lõi:
- Lợi nhuận gộp trên đơn = AOV − cost of delivery
- Biên lợi nhuận gộp = lợi nhuận gộp trên đơn ÷ AOV
Với giả định mỗi đơn tương ứng một lần thu hút, CPA hòa vốn ở cấp đơn bằng đúng lợi nhuận gộp trên đơn. ROAS hòa vốn gộp là AOV chia cho CPA hòa vốn.
Công thức CPA hòa vốn và ROAS hòa vốn
- CPA hòa vốn = lợi nhuận gộp trên đơn
- ROAS hòa vốn gộp = AOV ÷ CPA hòa vốn
ROAS hòa vốn gộp chỉ bù được chi phí biến đổi. Muốn có lợi nhuận ròng, ROAS mục tiêu phải cao hơn, vì bạn còn phải trả chi phí vận hành cố định.
Các bước tính cho một đơn hàng
Bảng dưới đây chỉ nêu công thức và nguồn lấy số. Khi áp dụng, hãy thay số thực tế của doanh nghiệp từ đơn hàng, báo cáo sàn và kế toán, thay vì dùng số minh họa.
| Dòng | Cách tính | Lấy số liệu từ đâu |
|---|---|---|
| AOV | Doanh thu thuần của đơn | Báo cáo đơn hàng sau khi trừ giảm giá |
| Giá vốn | Số lượng × giá vốn theo lô nhập | Sổ giá vốn theo lô |
| Chi phí nhận hàng, đóng gói, vận chuyển | Theo chi phí thực tế từng đơn | Báo cáo đơn vị vận chuyển và kho |
| Phí thanh toán, phí sàn | Theo tỷ lệ hoặc mức phí của kênh | Báo cáo phí của sàn và cổng thanh toán |
| Hoàn/đổi trả kỳ vọng | Tỷ lệ hoàn × chi phí xử lý một lần hoàn | Số đơn hoàn và chi phí xử lý thực tế |
| Cost of delivery | Tổng các dòng chi phí trên | Tổng hợp từ các dòng trên |
| Lợi nhuận gộp trên đơn | AOV − cost of delivery | Kết quả tính toán |
| Biên lợi nhuận gộp | Lợi nhuận gộp trên đơn ÷ AOV | Kết quả tính toán |
| CPA hòa vốn | Bằng lợi nhuận gộp trên đơn | Kết quả tính toán |
| ROAS hòa vốn gộp | AOV ÷ CPA hòa vốn | Kết quả tính toán |
Nếu CPA thực tế của một nhóm sản phẩm vượt lợi nhuận gộp trên đơn, mỗi đơn quảng cáo sẽ lỗ trước khi tính bất kỳ chi phí nào khác. CPA mục tiêu cần thấp hơn CPA hòa vốn để còn phần đóng góp cho chi phí vận hành và lợi nhuận.
Khi tính, hãy giữ nguyên kỳ ghi nhận doanh thu, hoàn trả và chi phí. Đơn ghi nhận vào tháng này nhưng hoàn vào tháng sau sẽ làm kết quả từng tháng lệch nhau. Đồng thời, không đưa phí quảng cáo vào cost of delivery rồi lại trừ thêm ở bước CPA, vì như vậy chi phí bị đếm hai lần.
Unit economics khác báo cáo lãi lỗ toàn doanh nghiệp ra sao?
Một đơn hàng có lợi nhuận gộp dương chưa chắc giúp doanh nghiệp có lợi nhuận ròng. Unit economics trả lời câu hỏi ở cấp đơn vị, còn báo cáo lãi lỗ (P&L) cho thấy kết quả sau chi phí marketing và vận hành của cả kỳ.
Báo cáo P&L thường chia thành bốn nhóm:
| Nhóm | Gồm những gì | Cách gắn với đơn hàng |
|---|---|---|
| Cost of delivery | COGS, vận chuyển, hoàn trả, phí xử lý đơn | Gắn trực tiếp với từng đơn, tính được ngay |
| Marketing | Chi phí quảng cáo, nhân sự hoặc đối tác marketing | Quảng cáo gắn được với đơn; lương nhân sự thì phải phân bổ hoặc theo dõi ở cấp kỳ |
| OpEx | Nhân sự phi marketing, phần mềm, kho bãi, văn phòng, quản lý | Thường không gắn được với một đơn, phải phân bổ theo sản lượng hoặc tính theo tháng |
| Lợi nhuận ròng | Phần còn lại sau ba nhóm trên | Chỉ có ở cấp doanh nghiệp hoặc kỳ báo cáo |
Dòng tính thường đi theo thứ tự: doanh thu trừ cost of delivery ra lợi nhuận gộp; lợi nhuận gộp trừ chi phí marketing ra phần còn lại sau marketing; phần còn lại trừ OpEx ra lợi nhuận ròng. Tỷ trọng marketing và lợi nhuận ròng phụ thuộc vào mô hình kinh doanh, nên doanh nghiệp cần tự xác định mục tiêu từ dữ liệu và khả năng tài chính của mình. Một thương hiệu có COGS cao thường cần kiểm soát OpEx chặt hơn. Không có tỷ lệ nào đúng cho mọi ngành; điều quan trọng là bạn biết tỷ lệ của mình đang ở đâu.
Vì sao đơn hàng có lãi nhưng cuối tháng vẫn lỗ?
Thường là vì lợi nhuận gộp từ các đơn chưa đủ để trả phần chi phí không gắn với đơn. Lương nhân sự, thuê kho, phần mềm và chi phí quản lý vẫn chạy dù đơn bán ra nhiều hay ít. Thêm vào đó, nếu đơn hoàn tháng này được ghi nhận vào tháng sau, hoặc chi phí quảng cáo của khách mới bị tính vào đơn cũ, báo cáo tháng có thể trông lỗ dù từng đơn đều có lãi. Hãy kiểm tra cách phân loại chi phí trước khi kết luận, để không đếm trùng hay bỏ sót khoản nào.
Dùng unit economics để quyết định có nên tăng ngân sách quảng cáo
Chỉ nên đánh giá khả năng mở rộng quảng cáo sau khi biết mỗi đơn hàng còn lại bao nhiêu để trả cho việc thu hút khách. ROAS hòa vốn là ranh giới tham khảo, không phải mục tiêu lợi nhuận cuối cùng.
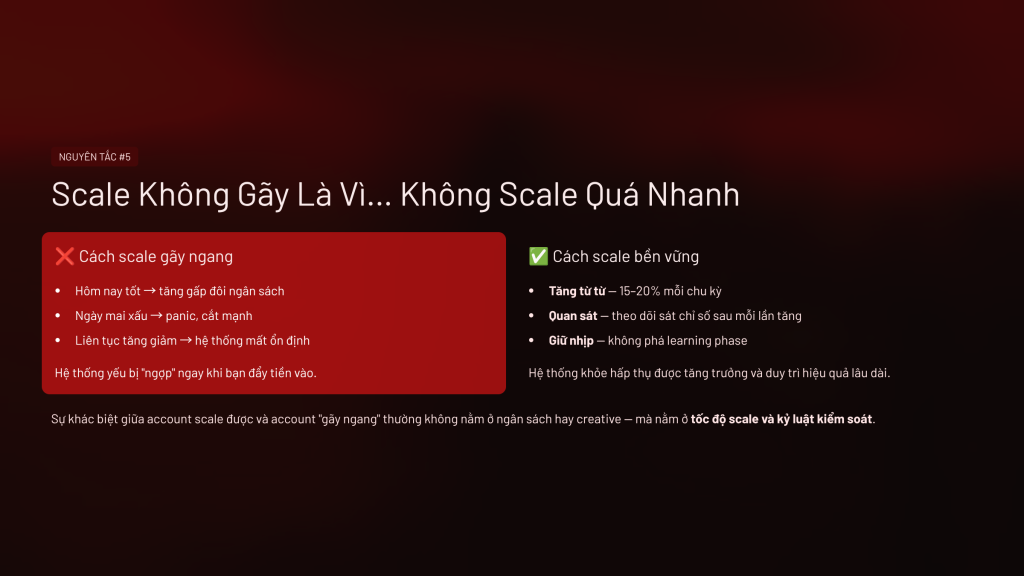
Trước khi tăng ngân sách, hãy đi qua các bước sau:
- Tính cost of delivery riêng theo từng kênh và nhóm sản phẩm, vì phí sàn, vận chuyển và tỷ lệ hoàn có thể rất khác nhau.
- Xác định CPA và ROAS hòa vốn cho từng nhóm.
- Cộng nhu cầu bù OpEx và lợi nhuận mong muốn để đặt ROAS mục tiêu.
- Kiểm tra năng lực giao hàng và tỷ lệ hoàn trả. Đơn bán thêm mà kho không đáp ứng hoặc hoàn tăng mạnh sẽ làm lợi nhuận gộp giảm nhanh hơn doanh thu.
Bạn có thể dùng thêm bộ tiêu chí chọn kênh trong bài checklist dùng unit economics để chọn kênh ecommerce để đối chiếu từng kênh trước khi phân bổ ngân sách.
Hai kịch bản cần được xử lý khác nhau:
| Tiêu chí | Kinh doanh chủ yếu đơn đầu | Kinh doanh có khách mua lại |
|---|---|---|
| Ngưỡng CPA chấp nhận | Thường không vượt lợi nhuận gộp trên đơn | Có thể cao hơn lợi nhuận gộp đơn đầu, nếu dữ liệu mua lại đủ tin cậy |
| Cách đánh giá | ROAS đơn đầu và biên lợi nhuận gộp | Lợi nhuận gộp tích lũy theo cohort trong các mốc thời gian đã thống nhất |
| Rủi ro chính | Tăng quảng cáo làm lỗ nhanh | Dự báo mua lại quá lạc quan, dòng tiền bị kéo dài |
| Điều kiện để tăng ngân sách | Đơn đầu có lãi gộp đủ để bù chi phí thu hút | Cohort có lãi gộp tích lũy đúng kỳ vọng và dòng tiền chịu được |
Với kịch bản có khách mua lại, hãy so sánh lợi nhuận gộp của đơn đầu với lợi nhuận gộp tích lũy thực tế của cohort trong cùng khoảng thời gian. Khi đó, CPA đơn đầu cao hơn lợi nhuận gộp đơn đầu vẫn có thể chấp nhận được, miễn là dữ liệu mua lại đủ tin cậy và dòng tiền hỗ trợ. Điều không nên làm là coi doanh thu LTV là lợi nhuận.
Cũng cần nhìn nút thắt trước khi đổ thêm tiền. Chuỗi Traffic, CVR, AOV và Retention cho biết tiền đang rò ở đâu. Hunter Agency thường bắt đầu từ câu hỏi này: nếu lượt truy cập đã đủ nhưng chuyển đổi thấp, tăng ngân sách chỉ làm đắt thêm việc mua khách. Một thương hiệu mỹ phẩm (ẩn danh) từng gặp tình huống tương tự. Khi quản trị lại quảng cáo, họ tách vai trò từng kênh và đối chiếu với dữ liệu đơn hàng thay vì chỉ nhìn số liệu trong tài khoản quảng cáo. Kết quả, ROAS trong giai đoạn 1–15/9 ghi nhận 5,92. Cải thiện chuyển đổi hoặc AOV cũng làm thay đổi ngưỡng CPA chịu được, nên tối ưu quảng cáo và tối ưu website cần đi cùng nhau.
Khi nào có thể chấp nhận đơn đầu chưa có lãi?
Chỉ khi bạn có dữ liệu cho thấy khách sẽ quay lại đủ nhiều và đủ nhanh để bù phần lỗ, và doanh nghiệp đủ vốn để chờ. Một thương hiệu bánh ăn vặt trên Shopee là ví dụ theo hướng thận trọng hơn. Khi mở rộng ngân sách quảng cáo từ 9.041.121 VND (tháng 4/2026) lên 24.787.582 VND (tháng 5/2026), họ vẫn theo dõi chi phí trên mỗi đơn có quảng cáo, giảm từ khoảng 55.810đ xuống khoảng 42.590đ, và tập trung vào chất lượng lượt truy cập thay vì chỉ nhìn số nhấp chuột. Nhờ vậy, việc mở rộng có kiểm soát thay vì đốt tiền theo cảm tính.
ROAS cao có đồng nghĩa kinh doanh có lãi không?
Không. ROAS chỉ cho biết doanh thu gắn với quảng cáo chia cho chi phí quảng cáo. Nó không tính giá vốn, vận chuyển, hoàn trả hay OpEx. Một quảng cáo có ROAS cao trên sản phẩm biên lợi nhuận gộp mỏng vẫn có thể lỗ. Ngược lại, một quảng cáo ROAS thấp hơn trên đơn có biên cao và khách hay mua lại có thể có lãi tốt hơn. Vì vậy, ROAS phải được đặt cạnh ROAS hòa vốn của từng nhóm sản phẩm.
Những sai lầm thường gặp khi tính unit economics
Sai lầm phổ biến là lấy doanh thu trừ giá vốn rồi gọi phần còn lại là lợi nhuận thực nhận. Cách tính này bỏ qua phí giao dịch, hoàn trả, vận chuyển, marketing hoặc chi phí vận hành tùy cấp độ đang phân tích.
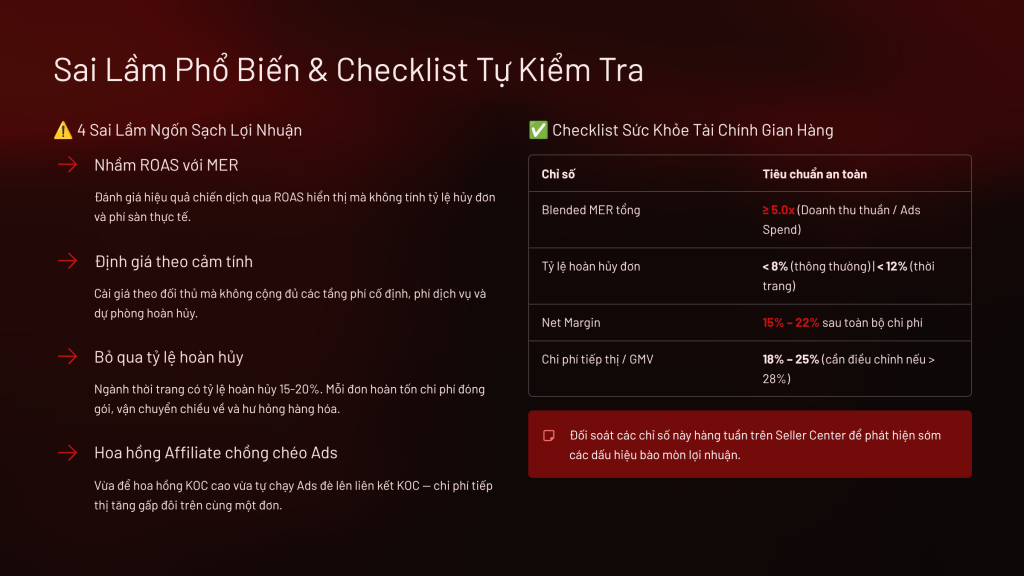
| Sai lầm | Hệ quả | Cách sửa |
|---|---|---|
| Bỏ sót cost of delivery | Lợi nhuận gộp bị thổi phồng, ngân sách quảng cáo đặt quá cao | Lập danh sách đầy đủ các khoản trong cost of delivery và đối chiếu với báo cáo phí của sàn, đơn vị vận chuyển |
| Cộng trực tiếp tỷ lệ hoàn trả vào số tiền | Tính sai chi phí hoàn, vì tỷ lệ không phải là một khoản tiền | Quy đổi thành chi phí kỳ vọng: tỷ lệ hoàn × chi phí của một lần hoàn |
| Nhầm CPA với CAC | Đánh giá sai chi phí thu hút một khách mới | CPA tính theo đ
Bài viết hữu ích?Chia sẻ cho đồng đội hoặc lưu lại để đọc lại khi cần.
Từ đọc đến làm Bài toán trong bài này đang xảy ra với doanh nghiệp của bạn?Gửi brief 5 phút. Hunter phân tích nút thắt Traffic, CVR, AOV, Retention và đề xuất hướng xử lý cụ thể, miễn phí và không ràng buộc.
Đọc tiếp về Ecommerce marketingXem tất cả →
Chiến lược hay
DTC là gì? Cách thương hiệu bán trực tiếp và tăng trưởng đa kênhDTC là mô hình thương hiệu bán trực tiếp cho người tiêu dùng. Tìm hiểu cách hoạt động, điểm khác bán qua sàn và những chỉ…
Ecommerce marketing
Shopify là gì? Cách hoạt động, chi phí và khi nào nên dùng để bán hàngTìm hiểu Shopify là gì, cách mở cửa hàng, các khoản chi phí cần tính và cách đánh giá nền tảng này có phù hợp với…
Ecommerce marketing
GMV là gì? Cách tính, phân biệt doanh thu và đọc GMV TikTok ShopHiểu GMV là gì, cách tính, điểm khác doanh thu và cách đọc GMV TikTok Shop cùng đơn hủy, chi phí quảng cáo, nguồn bán. Hunter Academy · Miễn phí 100%
Học Performance Marketing thực chiến, không mất đồng nào
10 khóa học, 140+ bài từ đội ngũ Hunter Agency. Bắt đầu với Tư Duy Tối Ưu Nút Thắt Tăng Trưởng.
|